“부모님이 결혼자금으로 보태 주신다는데, 이것도 세금 내야 하나요?”
원래는 부모님께 받은 돈이 일정 금액을 넘으면 증여세를 내야 해요. 그런데 결혼할 때는 1억 원을 더 세금 없이 받을 수 있는 제도가 있어요. 혼인 증여재산공제라는 제도인데, 따져 볼 건 두 가지예요. 누구에게 받는지, 그리고 혼인신고일과 얼마나 떨어진 날에 받는지. 법 조문과 계산 예시로 하나씩 확인해 볼게요.
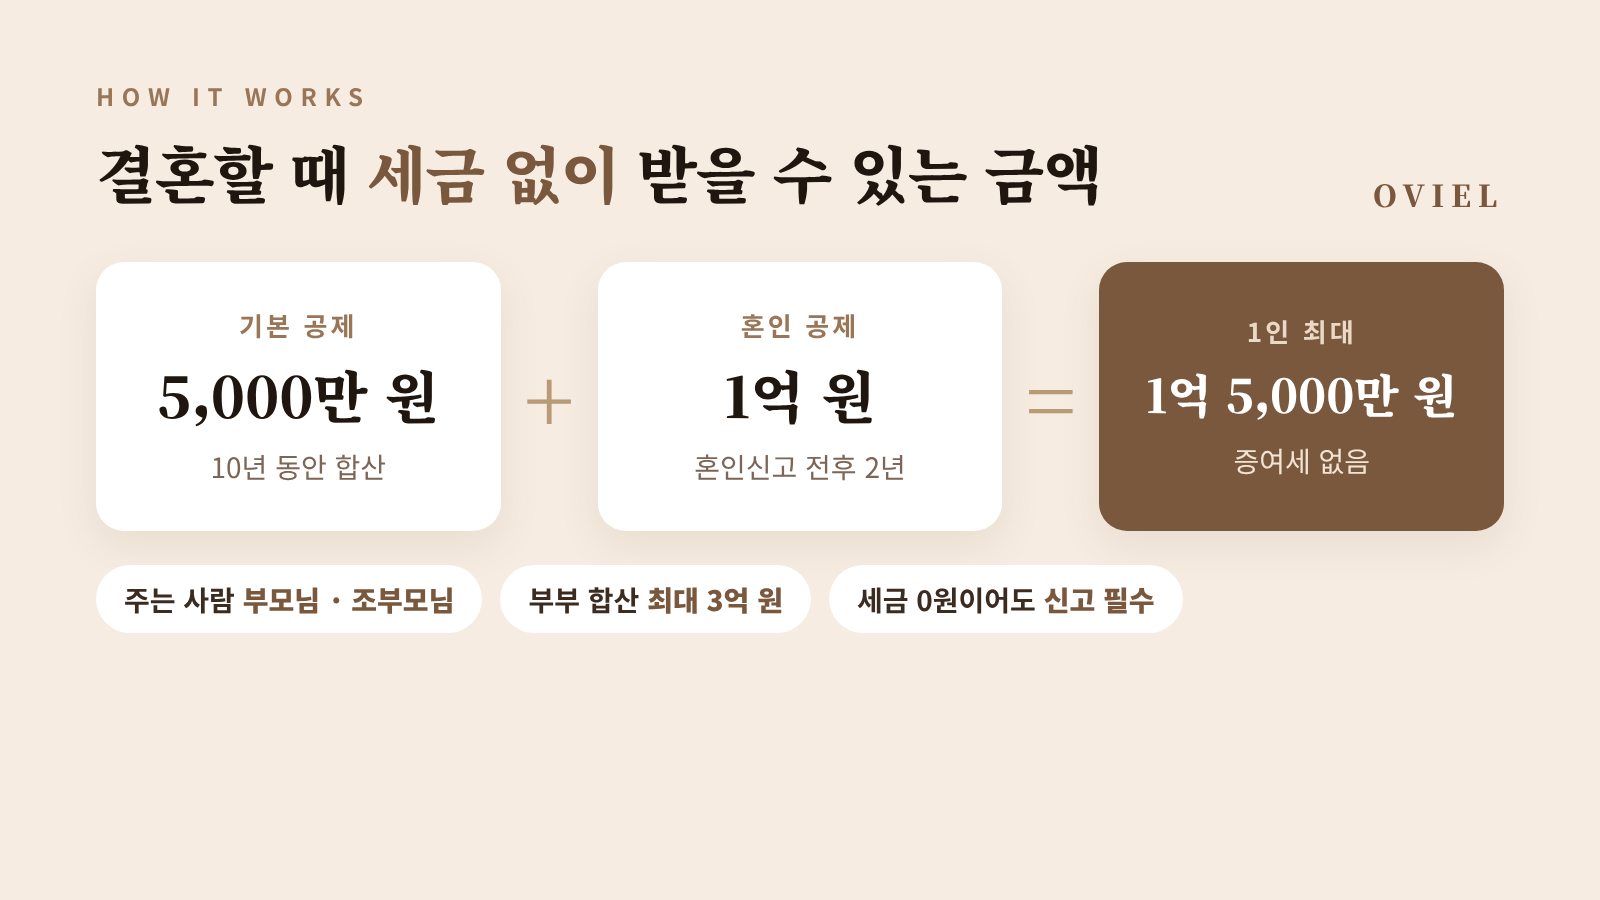
- 부모님(조부모님 포함)께 혼인신고일 전후 2년 안에 받으면 1억 원을 추가로 공제해 줘요.
- 원래 공제 5천만 원과 합치면 한 사람당 최대 1억 5천만 원까지 증여세가 없어요.
- 세금이 0원이어도 증여세 신고를 해 두면 나중에 자금 출처를 설명하기 쉬워요.
증여세, 먼저 쉽게 이해하기
증여는 돈이나 재산을 공짜로 주는 것이에요. 받은 사람은 일정 금액을 넘으면 세금을 내야 하는데, 이게 증여세예요.
다만 가족끼리는 일정 금액까지 세금을 안 내도 되도록 ‘공제’라는 칸을 만들어 뒀어요. 성인 자녀가 부모님께 받는 경우 10년 동안 5천만 원까지가 기본 공제예요.
혼인 증여재산공제란?
2024년 1월 1일 이후 받은 증여부터 적용된 제도로, 결혼할 때는 기본 5천만 원과 별도로 1억 원을 더 공제해 줘요.
신랑, 신부가 각자 자기 부모님께 받으면 부부 합쳐 최대 3억 원까지 세금 없이 받을 수 있어요.
조건 한눈에 보기
| 조건 | 내용 |
|---|---|
| 주는 사람 | 직계존속 (부모님, 조부모님) |
| 받는 사람 | 결혼하는 본인 (거주자) |
| 기간 | 혼인신고일 전 2년 ~ 후 2년 (총 4년) |
| 기준 날짜 | 결혼식 날이 아니라 혼인관계증명서상 혼인신고일 |
| 한도 | 1억 원 (출산 공제와 합쳐서 1억 원) |
| 재산 종류 | 현금뿐 아니라 부동산 등도 가능 |
숫자로 보면 이렇게 달라져요
2억 원 − 기본 공제 5천만 원 − 혼인 공제 1억 원 = 5천만 원에만 세금이 붙어요.
세율 10%를 적용하면 증여세는 약 500만 원이에요. 혼인 공제가 없었다면 1억 5천만 원에 세금이 붙어 약 2,000만 원이 됐을 거예요. 약 1,500만 원 차이예요.
※ 신고세액공제 등은 빼고 이해를 돕기 위해 단순하게 계산한 예시예요. 같은 부모님께 10년 안에 이미 받은 돈이 있으면 합쳐서 계산해요.
신고는 어떻게 하나요?
- 기한 · 증여받은 날이 속한 달의 말일부터 3개월 안에 신고해요.
- 방법 · 국세청 홈택스에서 증여세 신고를 하거나, 세무서에 서류로 내요.
- 왜 해야 해요? · 낼 세금이 0원이어도 신고해 두면, 나중에 집을 살 때 “이 돈이 어디서 났나요?”라는 자금 출처 질문에 깔끔하게 답할 수 있어요.
혼인신고 전에 받았다면? 꼭 알아둘 것
결혼 준비 자금으로 먼저 받고 혼인신고를 뒤로 미룰 계획이라면 날짜 계산이 필요합니다. 돈을 받은 날부터 2년 안에 혼인신고를 마쳐야 공제가 유지되기 때문이에요. 여러 번 나눠 받았다면 법은 처음 받은 날부터 2년을 셉니다(제53조의2 제6항).
- 2년 안에 혼인신고를 못 했다면, 2년이 되는 날이 속한 달의 말일부터 3개월 안에 수정신고(또는 기한 후 신고)를 하고 세금을 내야 해요. 이 기한을 지키면 가산세는 전부 또는 일부 면제되지만 이자 상당액은 붙습니다.
- 약혼자의 사망처럼 어쩔 수 없는 사유로 결혼이 어려워졌다면, 사유가 생긴 달의 말일부터 3개월 안에 돈을 돌려드리면 처음부터 증여가 없었던 것으로 봐요.
2년을 넘기면 얼마를 더 낼까? 기사 속 숫자로 검산
서울신문 2026년 5월 18일 자 기사에 이런 예시가 실렸어요. 1억 원을 받으며 혼인 공제로 면제받았던 증여세가 970만 원인데, 기한 안에 혼인신고를 하지 못해 2년 치 이자 상당액(하루 0.022%)이 붙는 경우입니다. 기사 숫자를 그대로 따라가 보면 아래와 같아요.
| 단계 | 계산 | 금액 |
|---|---|---|
| ① 면제받았던 증여세 | 기사 예시 그대로 | 970만 원 |
| ② 하루 이자 상당액 | 970만 원 × 0.022% | 2,134원 |
| ③ 2년(730일) 치 | 2,134원 × 730일 | 약 155만 8천 원 |
| ④ 합계 | ① + ③ | 약 1,125만 8천 원 |
※ 970만 원은 1억 원에 세율 10%를 곱한 1,000만 원에서 신고세액공제 3%를 뺀 금액과 같아요. 기본 공제 5천만 원을 이미 다 썼다고 가정할 때 나오는 숫자이고, 실제 세액은 받은 금액과 이전 증여 내역에 따라 달라집니다. 이율은 기사에 실린 수치예요.
기사가 “1,100만 원이 넘는다”고 쓴 이유가 여기 있어요. 2년 동안 쌓인 이자만 150만 원을 넘습니다. 혼인신고를 미룰수록 이 금액도 날짜만큼 늘어나요.
혼인신고를 미루는 중이라면 달력에 같이 올릴 것
저희 이야기 · 저희도 혼인신고 날짜를 최대한 미루면서 정책을 따져 보고 있어요. 그런데 부모님께 결혼자금을 받는다면 이야기가 달라져요. 돈을 받은 날부터 2년 안에 혼인신고를 해야 1억 원 공제를 받을 수 있거든요.
같은 기사는 낼 세금이 0원이어도 증여세 신고를 해 두라고 권합니다. 신고 기록이 국세청 전산에 남아, 나중에 집을 살 때 자금 출처를 설명하는 자료가 된다는 이유예요.
그래서 혼인신고 날짜를 정할 때는 대출, 청약, 지원금과 함께 부모님께 도움받는 시기도 같은 달력에 올려 두기를 권해요.
자주 묻는 질문
할머니, 할아버지께 받아도 되나요?
부모님 두 분께 각각 1억 원씩 받으면 2억 원 공제인가요?
아이를 낳으면 또 1억 원을 받을 수 있나요?
세금이 0원인데도 신고해야 하나요?
2024년 전에 받은 돈도 공제되나요?
여러 번 나눠 받아도 되나요?
정리하면
혼인 증여재산공제는 혼인신고일 전후 2년, 부모님께 1억 원 추가라는 두 가지만 기억하면 돼요. 금액이 크거나 부동산을 받는 경우에는 세무사와 한 번 상담해 보는 걸 권해요.
함께 보면 좋은 글: 2027 혼인지원금 100만 원 총정리
참고 자료
- 국가법령정보센터 · 상속세 및 증여세법 제53조의2 혼인·출산 증여재산 공제 조문 (시행 2026. 1. 2.)
- 서울신문 · 결혼 자금 증여 관련 세테크 기사 (2026.5.18)
- 공식 확인처: 국세청 홈택스(증여세 신고), 국세상담센터 126
이 글은 2026년 11월 17일에 국가법령정보센터의 현행 조문(시행 2026. 1. 2.)을 다시 확인해 정리한 참고 정보이며 세무 자문이 아니에요. 개별 상황은 세무서나 세무사와 상담해 주세요.