“혼인신고하면 대출이 막힌다던데, 정말이에요?”
그동안은 맞아요였어요. 정책 대출은 혼인신고를 하면 두 사람 소득을 합쳐서 자격을 봤기 때문에, 혼자일 땐 받을 수 있던 대출이 결혼 후엔 막히는 일이 있었어요. 이걸 ‘결혼 페널티’라고 불러요. 그런데 2026년 8월, 정부가 이 문제를 고치겠다고 발표했어요. 신혼부부가 꼭 알아야 할 대출과 청약을 쉽게 정리해 볼게요.
- 신혼부부 정책 대출은 부부 합산 소득 기준이 있어요. (전세 버팀목 7,500만 원, 구입 디딤돌 8,500만 원 이하)
- 8·13 대책으로 부부 중 한 명만 일반 기준을 충족해도 대출을 받을 수 있게 바뀌고 있어요.
- 청약 신혼부부 특별공급은 혼인신고일부터 7년을 세요. 혼인신고 날짜가 중요해요.
신혼부부가 쓰는 대표 정책 대출
정부가 주택도시기금으로 낮은 금리에 빌려주는 대출이에요. 은행 대출보다 금리가 낮은 대신 소득, 자산, 집값 조건이 있어요.
| 대출 | 용도 | 신혼부부 소득 기준 (현행) |
|---|---|---|
| 버팀목 전세자금 | 전세 보증금 | 부부 합산 연 7,500만 원 이하 |
| 디딤돌 구입자금 | 집 사기 | 부부 합산 연 8,500만 원 이하 |
| 신생아 특례 | 출산 2년 안 가구의 전세·구입 | 부부 합산 1억 3천만 원 이하 (맞벌이는 각자 1억 3천만 원 이하면 합산 2억 원까지) |
자산 기준도 있어요. 2026년 기준 순자산이 전세 대출은 3억 4,500만 원, 구입 대출은 5억 1,100만 원 이하여야 해요. 한도와 금리는 소득, 지역, 집값에 따라 다르고 자주 바뀌니 주택도시기금 누리집에서 꼭 확인해 주세요.
‘결혼 페널티’가 뭐예요?
따로 있을 땐 각자 기준으로 대출을 알아볼 수 있었어요. 그런데 혼인신고를 하면 합산 소득이 1억 2,000만 원이 돼서 디딤돌(8,500만 원 이하)도, 버팀목(7,500만 원 이하)도 기준을 넘어 버려요.
“혼인신고하면 바보”라는 말이 나온 배경이에요. 정부도 2026년 8월 대책 자료에서 이 문제를 ‘결혼 페널티’라고 부르며 고치겠다고 밝혔습니다.
2026년 8·13 대책, 무엇이 바뀌나요?
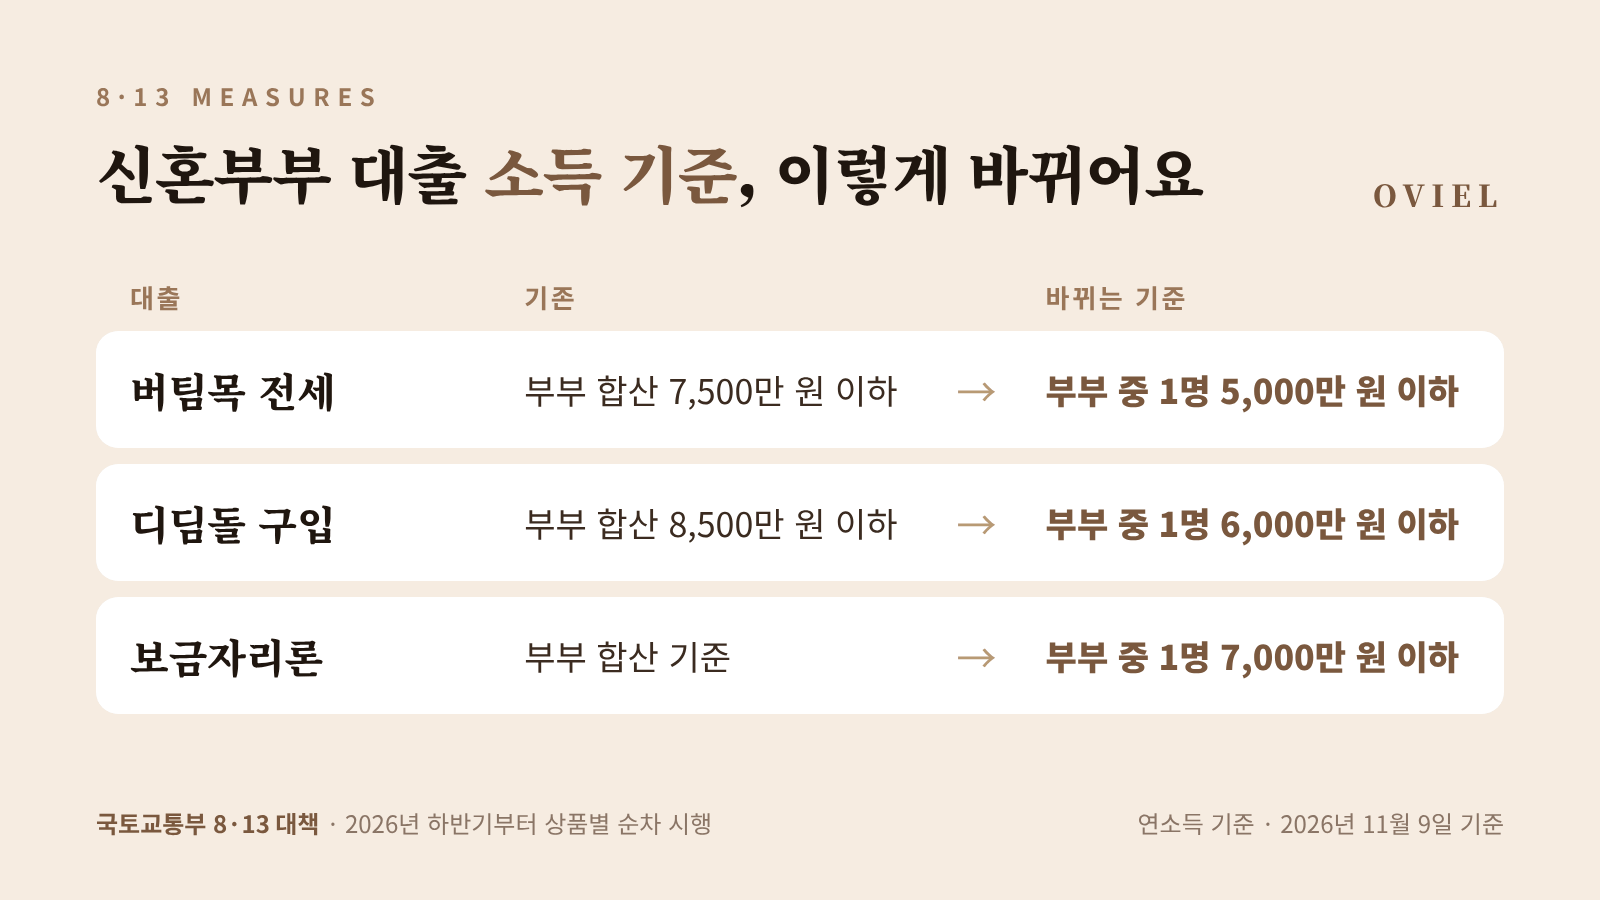
국토교통부는 2026년 8월 13일 “부부 중 한 명이라도 일반 소득 기준을 충족하면 대출을 허용”하겠다고 발표했어요.
| 대출 | 기존 | 바뀌는 내용 |
|---|---|---|
| 버팀목 전세 | 부부 합산 7,500만 원 이하 | 부부 중 1명 소득이 5,000만 원 이하면 가능 |
| 디딤돌 구입 | 부부 합산 8,500만 원 이하 | 부부 중 1명 소득이 6,000만 원 이하면 가능 |
| 보금자리론 | 부부 합산 기준 | 부부 중 1명 소득이 7,000만 원 이하면 가능 |
| 혼인 전 받은 전세대출 | 결혼 후 소득 초과 시 금리 +0.3%p | +0.15%p로 절반 인하 |
앞의 예시 부부라면, 연봉 5,000만 원인 사람을 기준으로 디딤돌 대출을 받을 수 있게 되는 거예요.
우리 부부 소득으로 따져 보기 (판정 예시)
발표된 1인 기준(버팀목 5,000만 원, 디딤돌 6,000만 원, 보금자리론 7,000만 원 이하)에 소득만 넣어 본 표예요. 국토교통부 자료에는 ‘혼인신고 후 신청하는 경우’라는 조건이 붙어 있습니다.
| 부부 연소득 | 합산 | 버팀목 | 디딤돌 | 보금자리론 |
|---|---|---|---|---|
| 4,000만 + 3,000만 | 7,000만 | 가능 (합산 기준 충족) | 가능 (합산 기준 충족) | 가능 (합산 기준 충족) |
| 5,000만 + 7,000만 | 1억 2,000만 | 가능 (1인 5,000만 이하) | 가능 (1인 6,000만 이하) | 가능 (1인 7,000만 이하) |
| 8,000만 + 6,000만 | 1억 4,000만 | 불가 (둘 다 5,000만 초과) | 가능 (1인 6,000만 이하) | 가능 (1인 7,000만 이하) |
| 7,500만 + 7,500만 | 1억 5,000만 | 불가 | 불가 | 불가 (둘 다 7,000만 초과) |
※ 소득 요건만 본 예시예요. 실제로는 순자산, 주택 가격·보증금, 무주택 여부를 함께 심사하고, 버팀목·디딤돌의 1인 기준은 시행이 확인된 뒤에 적용됩니다.
청약도 혼인신고 날짜가 중요해요
신혼부부 특별공급
- 혼인신고일부터 7년 안의 무주택 가구가 대상이에요. 결혼식 날이 아니라 혼인신고일부터 세요.
- 민영주택은 소득이 도시근로자 월평균 소득의 140% 이하(맞벌이 160%) 등 기준이 있어요. 공고마다 다르니 모집공고를 확인해요.
공공임대도 기준이 넓어져요
8·13 대책에는 행복주택 신혼부부 소득 기준을 높이고(월 763만 원 → 939만 원), 공공임대에 살던 청년이 결혼으로 기준을 넘어도 한 번은 재계약할 수 있게 하는 내용도 담겼어요.
혼인신고 전에 이 순서로 따져 보세요
- 집 계획 · 전세인지, 매매인지, 언제 이사할지 정해요.
- 대출 비교 · 미혼 각자 기준과 신혼부부 기준(1인 기준 포함)으로 각각 받을 수 있는지 비교해요.
- 청약 계획 · 신혼부부 특별공급을 노릴지, 각자 청약할지 정해요.
- 세금·지원금 · 결혼 세액공제, 혼인지원금, 부모님께 받는 결혼자금 공제 기간을 함께 계산해요.
“혼인신고하면 바보”라는 말, 저희도 들었어요
저희 이야기 · 저희도 결혼을 준비하며 이 말을 정말 많이 들었어요. 그래서 혼인신고 날짜를 최대한 미뤄 두고 정책을 하나씩 따져 보고 있는데, 가장 오래 붙잡고 있는 게 대출이에요. 미혼으로 받는 게 나은지, 신혼부부로 받는 게 나은지에 따라 날짜가 완전히 달라지거든요.
지금 시행된 것과 아직인 것 · 한경비즈니스(2026.9.28) 보도에 따르면 보금자리론은 2026년 10월 19일 신청분부터 부부 중 1인 소득 기준이 적용돼요. 버팀목·디딤돌은 2026년 11월 17일에 다시 찾아봤을 때도 시행일을 알리는 정부 발표를 확인하지 못했습니다. 신청 전에 주택도시기금 누리집이나 취급 은행 공지를 확인해 주세요.
예전처럼 무조건 미룰 필요는 줄었지만, 대출 금리와 한도 차이는 지원금 몇십만 원보다 훨씬 클 수 있어요. 혼인신고 전에 대출 조건부터 꼭 비교해 보세요.
자주 묻는 질문
8·13 대책은 지금 바로 적용되나요?
혼인신고 전에 받은 전세대출은 결혼하면 어떻게 되나요?
신혼부부 특별공급 7년은 언제부터 세나요?
대출 한도와 금리는 얼마예요?
오늘 챙길 것
신혼부부 대출은 부부 합산 기준에서 1인 기준으로 바뀌는 중이에요. 그래도 내 상황에서 어떤 쪽이 유리한지는 직접 비교해 봐야 알 수 있어요. 혼인신고 날짜를 정하기 전에 꼭 한 번 계산해 보세요.
함께 보면 좋은 글: 2027 혼인지원금 100만 원 총정리
참고 자료
- 정책브리핑 · 정책대출 결혼페널티 해소, 8·13 대책 (국토교통부, 2026.8.18)
- 조세금융신문 · 신혼부부 합산소득 족쇄 푼다 (2026.8.13)
- 베이비뉴스 · 신혼부부 정책대출 순자산 기준 (2026)
- 한경비즈니스 · 보금자리론 10월 19일 신규 신청분부터 부부 중 1인 소득 기준 적용 (2026.9.28)
- 공식 확인처: 주택도시기금 누리집(nhuf.molit.go.kr), 마이홈포털, 청약홈
이 글은 2026년 11월 17일 기준 자료를 바탕으로 정리한 참고 정보이며 금융 자문이 아니에요. 대출 조건은 수시로 바뀌니 신청 전 기금 누리집과 취급 은행에서 꼭 확인해 주세요.